Une tentative d’effraction laisse souvent un mélange de stress, de colère et d’incertitude. Pourtant, les premières heures comptent autant pour la sécurité du logement que pour la plainte et l’indemnisation. En France, le SSMSI a recensé 218 200 cambriolages de logements en 2024, soit 5,9 cambriolages pour 1 000 logements. Selon Verisure, environ un quart des faits seraient des tentatives non abouties. Quand la porte a été forcée, que la serrure présente des griffures ou que des traces apparaissent sur une fenêtre, il faut agir vite, dans le bon ordre, sans effacer les preuves.
Ce guide détaille les démarches à suivre après une tentative d’effraction, depuis l’appel aux forces de l’ordre jusqu’aux réparations et au renforcement du logement.
Que faire en premier après une tentative d’effraction ?
Ne pas entrer seul et sécuriser les lieux sans prendre de risque
Le premier réflexe est simple, garder son calme et éviter toute prise de risque. Si un doute subsiste sur la présence d’un intrus, il ne faut jamais entrer seul dans le logement. Mieux vaut attendre à l’extérieur, à distance, jusqu’à l’arrivée des forces de l’ordre.
Dans une maison, un contrôle visuel de l’extérieur peut permettre de vérifier si d’autres accès ont été visés, comme une fenêtre, une porte secondaire ou une baie vitrée. Cette vérification doit rester prudente. Aucune confrontation ne doit être recherchée.
- Rester à l’écart si le logement semble encore occupé
- Ne pas intervenir face à un cambrioleur
- Observer les autres points d’accès sans s’exposer
- Noter mentalement tout détail utile, véhicule, vêtements, direction de fuite
Faut-il appeler la police ou la gendarmerie ?
Oui, immédiatement. Il faut composer le 17 pour joindre la police ou la gendarmerie. Le 112 reste le numéro d’urgence européen. En cas de difficulté à parler ou à entendre, le 114 permet de contacter les secours.
Les policiers ou gendarmes peuvent sécuriser le domicile, vérifier que les intrus sont partis, constater les dégâts et collecter les premiers indices. Si des informations précises ont été relevées sans danger, comme une plaque d’immatriculation, un type de véhicule ou une description physique, il faut les transmettre rapidement.
Pour un premier échange ou une orientation, le service moncommissariat.interieur.gouv.fr propose aussi un tchat accessible 24 h/24 et 7 j/7. L’application Ma Sécurité peut également aider à être orienté vers la bonne démarche.
Ne rien toucher pour préserver les traces et les indices
Une serrure rayée, un chambranle marqué, des éclats de bois au sol ou une vitre fissurée sont des éléments utiles pour l’enquête comme pour l’assurance. Il faut donc éviter de toucher la porte, la serrure, les poignées, les fenêtres ou les objets déplacés.
L’effraction se caractérise par le fait d’avoir forcé, dégradé ou brisé un dispositif destiné à empêcher l’accès, par exemple une serrure, une porte ou une clôture. Les traces visibles typiques sont les suivantes :
- serrure déformée ou griffée
- porte forcée ou enfoncée
- gonds fragilisés
- vitre brisée
- éclats de bois ou de métal
- marques sur le mécanisme de fermeture
Toucher ou nettoyer trop tôt peut compliquer le constat des forces de l’ordre et affaiblir le dossier envoyé à l’assureur.
Constater les dégâts et réunir les premières preuves
Prendre des photos de la porte, de la serrure et des points d’entrée
Dès que le logement est accessible sans danger, il faut photographier systématiquement les dégâts. Les images servent à documenter l’état exact des lieux avant toute réparation.
Les photos les plus utiles montrent :
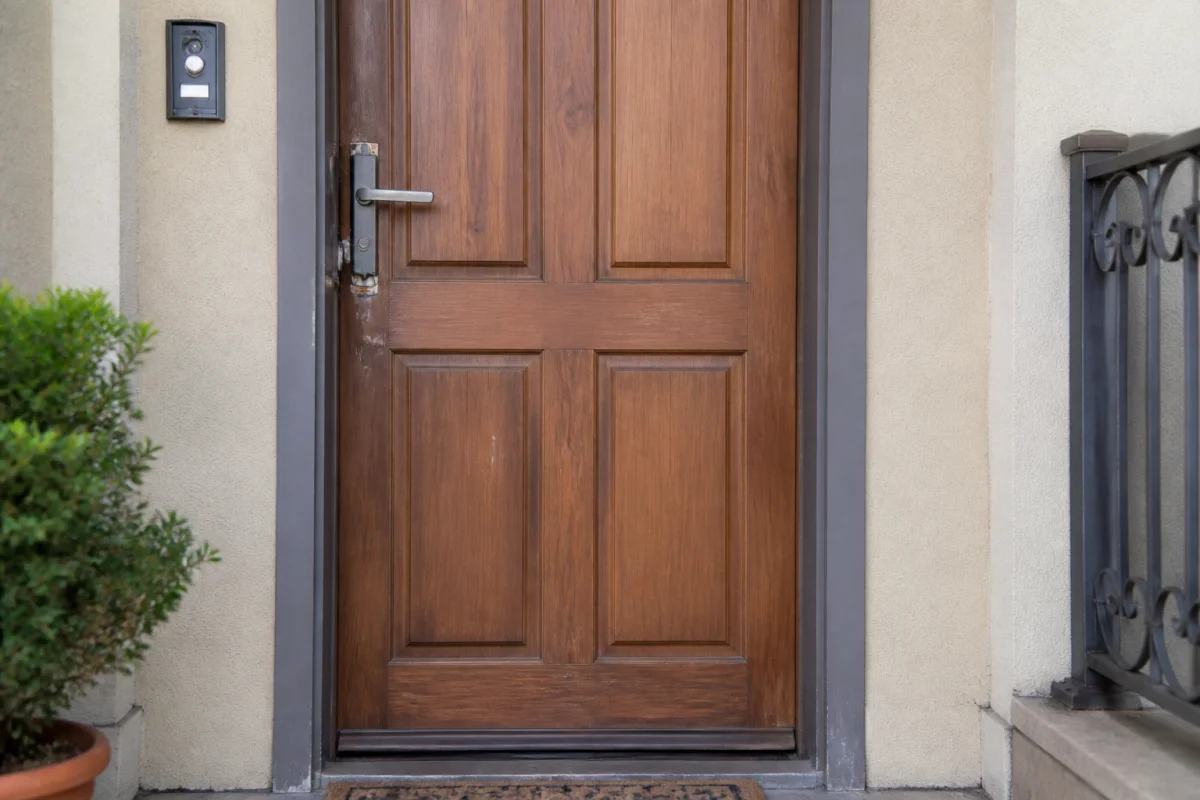
- la porte dans son ensemble
- la serrure en gros plan
- le cadre de porte, les gonds et le chambranle
- les fenêtres ou accès secondaires
- les traces au sol, éclats ou outils abandonnés
- les éventuels dégâts intérieurs
Si des biens ont disparu ou été déplacés, il faut aussi préparer une liste complète des objets concernés, avec si possible les factures d’achat, certificats de garantie et photographies antérieures.
Comment prouver une tentative d’effraction à son assureur ?
L’assureur attend des éléments concrets montrant qu’il y a bien eu tentative d’intrusion. Les preuves les plus convaincantes sont les traces visibles de forçage, les photos datées, le dépôt de plainte et, si besoin, le rapport ou constatation des forces de l’ordre.
Le dossier doit être cohérent et précis. Il faut indiquer la date de découverte des faits, la nature des dommages et les accès visés. Quand le contrat couvre le vol et les détériorations liées à l’effraction, ces éléments facilitent l’indemnisation.
| Preuve utile | À quoi elle sert | Conseil pratique |
|---|---|---|
| Photos des dégâts | Montrer les traces d’effraction | Prendre des vues larges et des gros plans |
| Copie de plainte | Déclencher la garantie auprès de l’assureur | Demander 1 ou 2 copies du récépissé |
| Factures et garanties | Justifier la valeur des biens endommagés ou volés | Rassembler les documents avant l’expertise |
| Devis de serrurier | Évaluer le coût des réparations | Le faire valider avant travaux si possible |
| Témoignages ou détails sur les suspects | Appuyer la plainte et l’enquête | Noter les éléments sans se mettre en danger |
Un retour d’usager sur le service en ligne va dans ce sens et souligne le gain de temps administratif : « Le service en ligne est très réactif et la procédure est devenue informatique et très rapide, que demander de plus. » Cette appréciation publiée sur plus.transformation.gouv.fr concerne la rapidité de la procédure dématérialisée.
Faut-il porter plainte même s’il n’y a pas eu de vol ?
Oui. Une tentative d’effraction sans vol doit tout de même faire l’objet d’une plainte. Les dégâts sur la porte, la serrure ou une fenêtre peuvent être indemnisés, mais l’assureur demande généralement cette démarche pour ouvrir le dossier.
Il ne faut pas se contenter d’une main courante. Elle sert à signaler un fait, mais ne déclenche pas d’enquête comme une plainte.
Déposer plainte rapidement et récupérer une copie du récépissé
La plainte doit être déposée au plus vite après la constatation des faits. Plusieurs sources pratiques évoquent un délai de 48 heures pour effectuer cette démarche. Il est donc préférable d’agir sans attendre.
Le dépôt peut se faire :
- au commissariat
- à la brigade de gendarmerie
- en ligne via plainte-en-ligne.masecurite.interieur.gouv.fr selon les cas éligibles
- par courrier adressé au procureur de la République
Il faut demander une ou deux copies du dépôt de plainte et conserver soigneusement le récépissé. Ce document est souvent indispensable pour l’assurance. Pour un locataire, une copie peut aussi devoir être transmise à l’assureur du propriétaire selon la situation.
Combien de temps a-t-on pour déclarer les faits à l’assurance ?
Le plus prudent est de prévenir l’assureur dès que possible, idéalement dans les 24 heures. Le délai souvent mentionné comme impératif est de 48 heures pour déclarer une tentative de cambriolage ou d’effraction. Passé ce délai, l’indemnisation peut être minorée, voire refusée selon le contrat et le contexte.
La déclaration peut se faire par téléphone, puis être confirmée par lettre recommandée avec accusé de réception si l’assureur le demande ou si le contrat le prévoit.
Déclarer le sinistre avec les bons documents
Le dossier transmis à l’assurance doit contenir les éléments essentiels pour identifier rapidement le sinistre :
- numéro de contrat
- coordonnées de l’assuré
- date de découverte de la tentative d’effraction
- description précise des dommages
- photos des dégradations
- copie de la plainte
- devis ou facture de mise en sécurité si autorisés
Avant toute dépense importante, il faut aussi vérifier si le contrat comprend une garantie d’assistance ou une prise en charge des réparations provisoires. Certains assureurs orientent directement vers un serrurier partenaire.
Éviter les erreurs qui compliquent l’indemnisation
Les difficultés avec l’assurance viennent souvent d’erreurs commises dans l’urgence. Certaines sont faciles à éviter :
- faire réparer la porte sans accord préalable de l’assureur
- jeter ou nettoyer des éléments utiles avant constat
- attendre plusieurs jours avant de déclarer le sinistre
- envoyer un dossier incomplet, sans plainte ni photos
- accepter un dépannage très coûteux sans devis
Autre point à vérifier, certains contrats suspendent la garantie vol si le logement est resté inoccupé plus de 30 ou 90 jours consécutifs sur l’année. Ce détail peut avoir un impact en cas de résidence secondaire ou d’absence prolongée.
Que faire si la porte ou la serrure a été abîmée ?
Faire sécuriser l’accès en urgence avec l’accord de l’assureur
Une tentative d’effraction peut fragiliser une porte même si elle semble encore fermer correctement. La serrure, les gonds et le mécanisme de fermeture peuvent être endommagés sans que cela soit visible immédiatement. Il faut donc faire vérifier l’accès par un professionnel.
Avant de lancer les travaux, le bon réflexe consiste à contacter l’assureur ou son service d’assistance. Certains contrats prévoient la mise en relation avec un serrurier, la pose d’une nouvelle serrure ou des réparations provisoires urgentes. En passant par l’assistance, on évite plus facilement les dépannages abusifs et les tarifs excessifs.
Si un artisan est choisi en direct, il vaut mieux demander un devis et le faire valider par l’assureur avant toute intervention, sauf urgence absolue liée à la sécurité immédiate.
Qui paie les réparations après une tentative d’effraction ?
La prise en charge dépend du contrat, du statut d’occupation du logement et du montant des travaux.
Pour un propriétaire occupant, l’assurance habitation couvre souvent les dommages causés par l’effraction, sous réserve des garanties souscrites. Si une garantie d’assistance existe, le logement peut être protégé jusqu’à l’intervention complète.
Pour un locataire, deux assurances peuvent entrer en jeu, celle du locataire et celle du propriétaire, voire celle de la copropriété pour un appartement. Un repère fréquemment cité est le seuil de 1 600 euros :
- si les travaux coûtent moins de 1 600 €, l’assurance du locataire intervient généralement seule
- si les travaux coûtent plus de 1 600 €, l’assurance du propriétaire ou de la copropriété peut être concernée
Dans les faits, les assureurs peuvent se renvoyer la responsabilité. Il faut conserver les échanges écrits, transmettre les devis et demander une position formelle de chaque partie. En cas de blocage, un avocat spécialisé peut aider à faire valoir les droits de l’assuré.
Renforcer le logement après une tentative d’effraction
Renforcer la porte, la serrure et les accès secondaires
Après une tentative d’effraction, la remise en état ne suffit pas toujours. C’est souvent le bon moment pour corriger les faiblesses du logement. Une porte plus résistante, une serrure renforcée ou un contrôle visuel peuvent réduire le risque de récidive.
Les améliorations les plus courantes sont les suivantes :
- installer une serrure plus fiable
- renforcer le bâti de porte et les gonds
- ajouter un entrebâilleur ou un œilleton
- sécuriser les fenêtres, volets et accès de service
- fermer la porte à double tour, même en présence dans le logement
- ne pas laisser de clé sur la serrure intérieure d’une porte vitrée
- mettre sous clé les outils pouvant faciliter l’intrusion, échelle, marteau, tournevis
Un correspondant sûreté ou référent sûreté, policier ou gendarme spécialisé, peut parfois être consulté gratuitement pour évaluer les vulnérabilités du logement.
Installer une alarme, un éclairage dissuasif ou une télésurveillance
Les tentatives non abouties montrent souvent que les cambrioleurs ont repéré les lieux en amont. Un renforcement visible peut donc jouer un rôle dissuasif. L’installation d’un système d’alarme, d’un éclairage à détection de présence ou d’une télésurveillance fait partie des solutions les plus utilisées.
Pendant les absences, quelques habitudes limitent aussi l’exposition :
- ne pas laisser les fenêtres ouvertes
- ne jamais cacher les clés à l’extérieur
- ne pas annoncer ses dates de vacances sur les réseaux sociaux
- faire relever le courrier et manœuvrer les volets par une personne de confiance
- s’inscrire à l’Opération Tranquillité Vacances auprès du commissariat ou de la gendarmerie
Les repérages passent parfois par de faux démarcheurs à domicile. Un comportement inhabituel autour de l’immeuble ou de la maison mérite d’être signalé.
Après une tentative d’effraction, la meilleure stratégie consiste à traiter le sujet sur trois plans en même temps, sécurité immédiate, dossier solide pour l’assurance et amélioration durable des accès. C’est ce trio qui permet de limiter les pertes, d’éviter les refus de prise en charge et de retrouver plus vite un cadre de vie serein.